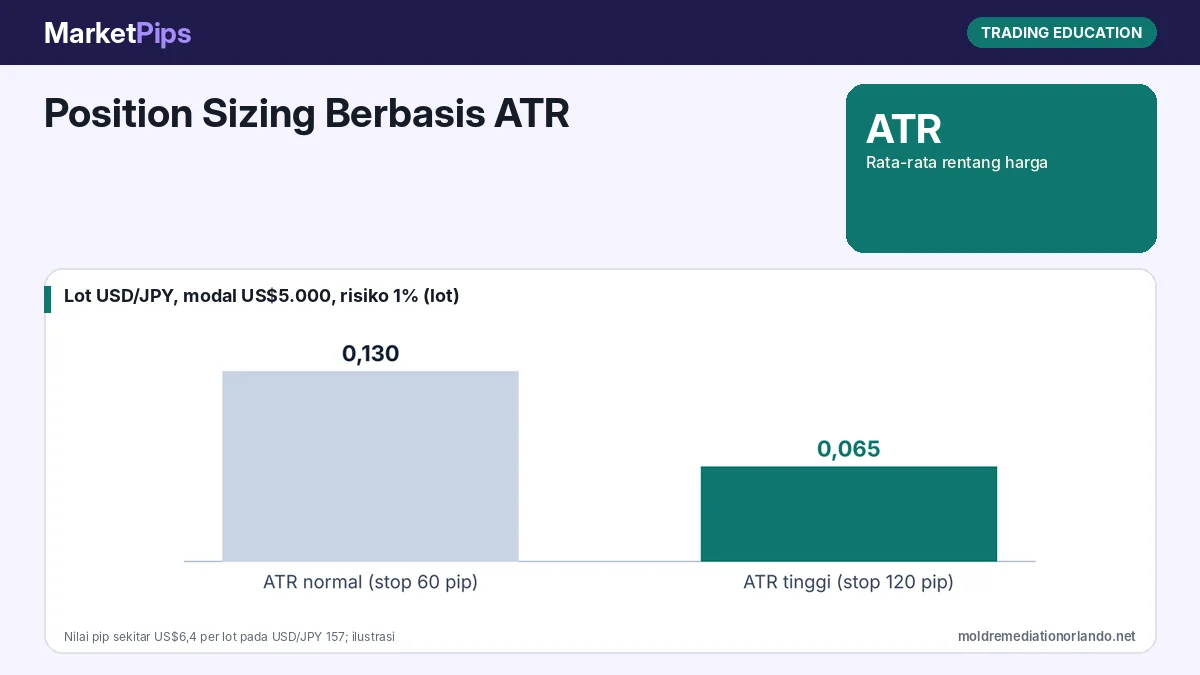
Position sizing berbasis ATR adalah cara menentukan ukuran posisi dengan memakai Average True Range (ATR) untuk menetapkan jarak stop loss, lalu menghitung lot agar kerugian maksimal tetap sama dalam persentase modal. Saat volatilitas tinggi, ATR membesar, jarak stop melebar, dan lot otomatis mengecil. Saat volatilitas rendah, sebaliknya.
Contohnya, dengan modal US$5.000 dan risiko 1%, posisi USD/JPY bisa sekitar 0,13 lot saat stop 60 pip, tetapi hanya sekitar 0,065 lot saat volatilitas pekan bank sentral membuat stop perlu 120 pip.
Apa Itu ATR?
Average True Range (ATR) adalah rata-rata rentang harga dalam periode tertentu, biasanya 14 candle. True range memperhitungkan high, low, dan penutupan sebelumnya, sehingga gap juga terhitung. ATR tidak menunjukkan arah, hanya seberapa besar harga biasanya bergerak.
Mengapa Volatilitas Berubah?
Volatilitas meningkat menjelang dan setelah peristiwa besar. Pada pekan 28–30 Oktober 2026, The Fed, ECB, BoJ, BoC, dan RBNZ mengumumkan keputusan dalam tiga hari. USD/JPY, misalnya, turun dari sekitar 159 ke sekitar 157,1 setelah keputusan BoJ. Dalam kondisi seperti ini, stop loss dengan jarak tetap mudah tersentuh oleh gejolak sesaat.
Bagaimana Rumus Position Sizing Berbasis ATR?
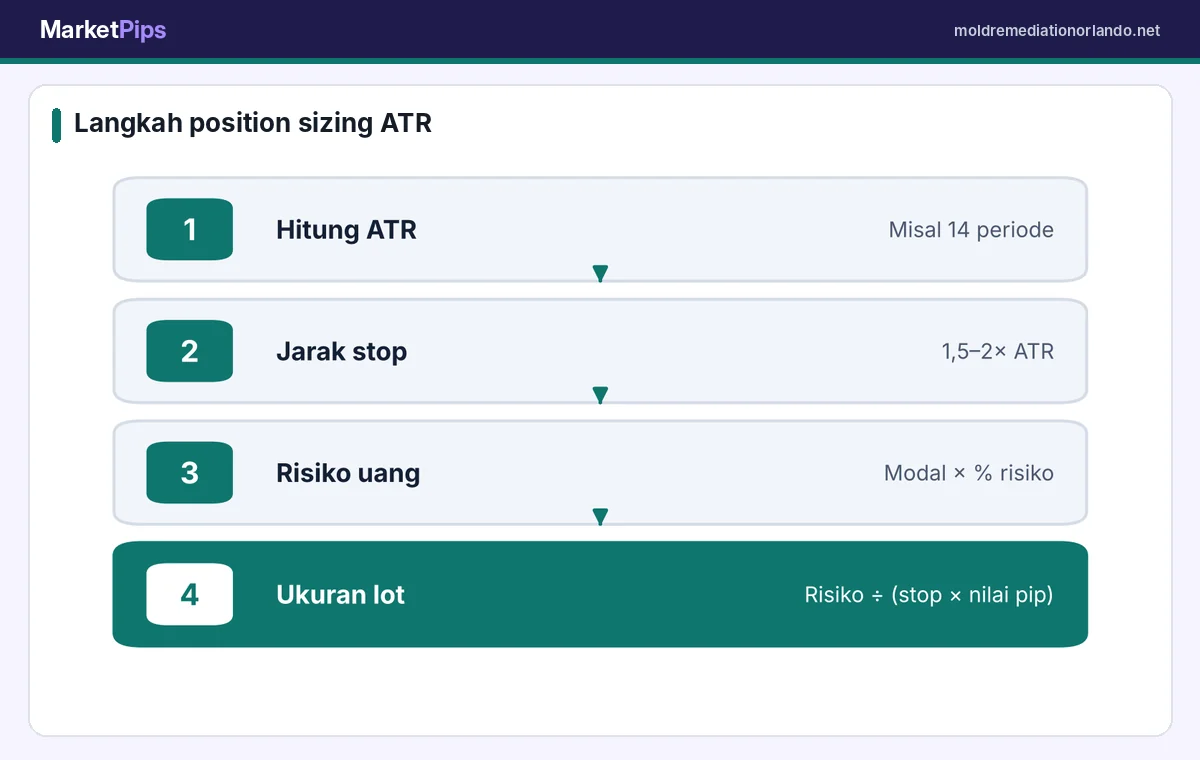
- Hitung ATR, misalnya ATR harian USD/JPY.
- Tentukan jarak stop: kelipatan ATR, misalnya 1,5× atau 2×.
- Hitung risiko dalam uang: modal × persentase risiko.
- Hitung lot: risiko ÷ (jarak stop dalam pip × nilai pip per lot).
| Kondisi | ATR | Stop (2× ATR) | Lot (risiko US$50) |
|---|---|---|---|
| Normal | 30 pip | 60 pip | sekitar 0,13 |
| Volatil | 60 pip | 120 pip | sekitar 0,065 |
Nilai pip USD/JPY sekitar US$6,4 per lot standar pada kurs 157. Dasar perhitungan risiko tetap dibahas di fixed fractional position sizing.
Apa Kelebihan Metode Ini?
- Risiko konsisten: kerugian maksimal tetap sama meski volatilitas berubah.
- Stop lebih logis: jarak stop mengikuti kebiasaan pergerakan harga, bukan angka acak.
- Mengurangi stop terpicu gejolak: stop tidak terlalu dekat saat pasar bergejolak.
Apa Kelemahannya?
- ATR bersifat lagging, sehingga terlambat menangkap lonjakan volatilitas mendadak.
- Lot yang sangat kecil saat volatilitas tinggi bisa membuat potensi keuntungan terasa kecil, dan sebagian trader tergoda menaikkan risiko.
- Kelipatan ATR yang terlalu besar membuat stop terlalu jauh dan rasio risk-reward memburuk.
Bagaimana Memilih Kelipatan ATR?
- 1–1,5× ATR: untuk gaya agresif dan timeframe kecil.
- 1,5–2× ATR: umum untuk swing trading.
- 2–3× ATR: untuk posisi jangka lebih panjang atau saat peristiwa besar.
Uji kelipatan di akun demo atau melalui backtest sebelum dipakai di akun riil.
Bagaimana Menghitung ATR di Platform Trading?
Sebagian besar platform trading menyediakan indikator ATR. Tambahkan indikator ke grafik, pilih periode 14, dan baca angkanya pada candle terakhir yang sudah ditutup. Untuk pasangan yen, angka ATR dalam satuan harga perlu dikonversi ke pip, misalnya 0,60 berarti 60 pip.
Bagaimana Mencatat Hasilnya?
Catat ATR, jarak stop, lot, dan hasil setiap transaksi dalam jurnal trading. Setelah 20–30 transaksi, bandingkan seberapa sering stop tersentuh oleh gejolak dibanding oleh perubahan arah sebenarnya. Data ini membantu memilih kelipatan ATR yang paling sesuai dengan gaya trading. Jurnal juga membantu mengenali kapan risiko dinaikkan secara emosional setelah serangkaian kerugian.
Bagaimana Contoh Penerapan Pekan Depan?
Pekan 2–6 November 2026 memuat keputusan RBA, pemilu sela AS, keputusan BoE, dan nonfarm payrolls. Trader yang memperdagangkan AUD/USD atau GBP/USD dapat menghitung ATR terbaru, memakai kelipatan lebih besar menjelang peristiwa, dan menurunkan lot agar risiko tetap 1%. Setelah peristiwa lewat dan volatilitas mereda, lot bisa kembali normal.
Bagaimana Contoh pada Perak dan Minyak?
Metode ATR berguna untuk aset yang volatilitasnya tinggi, seperti perak dan minyak. Perak turun sekitar 1,9% dalam satu sesi pada 30 Oktober 2026, sementara WTI bergerak lebih dari US$1,5 dalam sehari. Jika ATR harian perak membesar, stop loss perlu lebih lebar dan lot lebih kecil agar risiko tetap 1% dari modal. Trader yang memakai stop tetap, misalnya 50 sen, bisa terkena stop berkali-kali oleh gejolak biasa. Peta level perak terbaru ada di analisis XAG/USD 30 Oktober.
Kesalahan Umum
- Memakai ATR lama yang tidak mencerminkan volatilitas terbaru.
- Menggeser stop lebih jauh tanpa mengurangi lot.
- Mengabaikan spread yang melebar saat berita.
Pengelolaan drawdown yang terkait ukuran posisi dibahas di matematika drawdown, dan penggunaan level angka bulat sebagai acuan stop di level psikologis angka bulat.
Materi edukasi manajemen risiko tersedia di CME Group Education dan situs Bappebti.
Artikel ini bersifat informasi dan edukasi, bukan sinyal atau rekomendasi transaksi. Trading forex, logam, dan minyak menggunakan leverage dan berisiko tinggi.
Pertanyaan yang Sering Diajukan
Bagaimana memilih kelipatan ATR yang tepat?
Uji beberapa kelipatan di akun demo atau backtest, lalu catat hasilnya di jurnal trading untuk melihat mana yang paling sesuai.
Apa itu position sizing berbasis ATR?
Cara menentukan ukuran posisi dengan memakai ATR untuk menetapkan jarak stop, lalu menghitung lot agar risiko tetap sama dalam persentase modal.
Berapa kelipatan ATR yang umum untuk stop loss?
Sekitar 1,5–2× ATR untuk swing trading; lebih besar saat peristiwa besar.
Mengapa lot mengecil saat volatilitas tinggi?
Karena jarak stop melebar, sehingga lot harus dikurangi agar kerugian maksimal tetap sama.
Apa kelemahan metode ATR?
ATR bersifat lagging dan bisa terlambat menangkap lonjakan volatilitas mendadak.
Berapa nilai pip USD/JPY per lot standar?
Sekitar ¥1.000, atau sekitar US$6,4 pada kurs 157.